2026 : une hausse qui ralentit, une fragilité qui reste
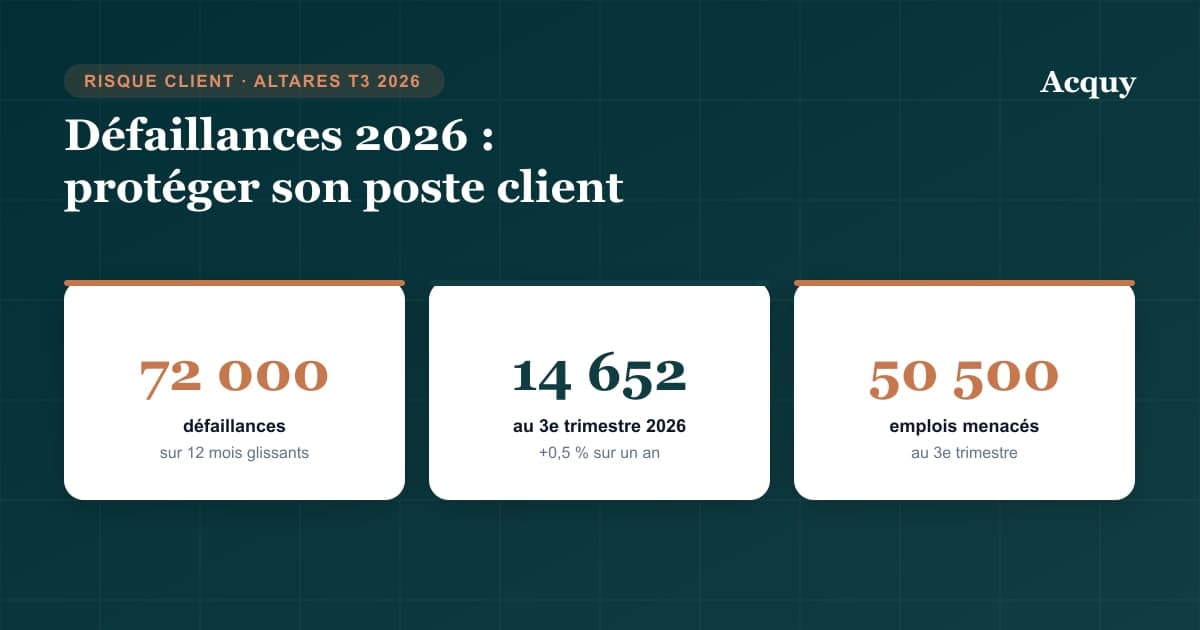
L'année a commencé sous tension : 18 986 défaillances au premier trimestre (+6,4 % sur un an), puis 17 486 au deuxième (+5,4 %). Le troisième trimestre marque un ralentissement net, avec 14 652 procédures ouvertes entre juillet et septembre, soit +0,5 % seulement sur un an. Septembre a pourtant compté à lui seul environ 7 100 dossiers.
Sur douze mois glissants, le total approche 72 000 défaillances, un niveau inédit. Le nombre d'emplois menacés recule légèrement, autour de 50 500 au troisième trimestre contre 52 000 un an plus tôt. Thierry Millon, directeur des études d'Altares, résume la situation : « Le pic des défaillances est peut-être derrière mais pas celui de la fragilité financière des entreprises. » Altares anticipe encore près de 19 000 défaillances au quatrième trimestre.
Qui est touché, et vos clients en font-ils partie ?
Au troisième trimestre 2026, la photographie est la suivante :
- Les très petites structures restent en première ligne : les entreprises de moins de trois salariés concentrent environ trois procédures sur quatre (+2,9 %).
- Les entreprises jeunes sont surreprésentées : celles de moins de six ans représentent environ 42 % des jugements.
- Les liquidations judiciaires directes (9 744) reculent légèrement, mais les redressements judiciaires progressent (4 576, +4,2 %).
- La construction reste le premier secteur en volume (3 452 procédures, en recul de 3,1 %). La restauration (environ +10 %), les débits de boissons et le commerce alimentaire de proximité se dégradent nettement.
- Côté régions, les Pays de la Loire (+18,4 %) et la Bretagne (+11,4 %) sont en forte hausse, quand la Normandie et la Nouvelle-Aquitaine reculent.
Pourquoi la défaillance d'un client devient votre problème
Une défaillance se propage par les factures. Quand un client cesse de payer, ses fournisseurs encaissent le choc de trésorerie. Les analyses de la Banque de France montrent que les retards de paiement accroissent de 25 % le risque de défaillance d'une entreprise, en particulier quand elle dépend de quelques clients.
Et lorsque le client entre en procédure collective, le fournisseur sans garantie est un créancier chirographaire : il passe après les salariés, l'administration fiscale, les organismes sociaux et les créanciers titulaires de sûretés, et n'est payé qu'au prorata de ce qui reste. En liquidation, il reste souvent très peu. La valeur d'une créance échue fond avec le temps : elle vaut beaucoup le lendemain de l'échéance, bien moins le jour du jugement d'ouverture.
Repérer les signaux faibles et surveiller le BODACC
La plupart des défaillances s'annoncent. Les comptes annuels arrivent avec plusieurs mois de retard ; les signaux utiles sont ceux du quotidien :
- Un client qui allonge ses délais de paiement, paie partiellement ou demande des facilités pour la première fois.
- Des promesses de paiement non tenues, un interlocuteur qui ne répond plus, un changement soudain de contact comptable.
- Des comptes annuels non déposés ou déposés en confidentialité, un changement de dirigeant, un transfert de siège.
- Une annonce au BODACC : ouverture de sauvegarde, de redressement ou de liquidation judiciaire, mais aussi vente du fonds de commerce.
- En cas de procédure, deux délais à ne pas manquer à compter de la publication du jugement au BODACC : deux mois pour déclarer votre créance au mandataire ou au liquidateur, trois mois pour revendiquer des marchandises livrées sous réserve de propriété.
Limiter votre exposition avant qu'il soit trop tard
Surveiller ne sert que si cela change vos décisions de crédit. Quelques règles simples réduisent fortement la perte possible :
- Fixez une limite d'encours par client, proportionnée à sa taille et à sa santé financière, et révisez-la dès que son comportement de paiement se dégrade.
- Adaptez vos conditions de paiement au risque : délai plus court pour un nouveau client ou un client fragile, dans la limite légale de 60 jours à compter de la facture ou 45 jours fin de mois.
- Demandez un acompte à la commande sur les nouveaux comptes, les grosses commandes ou les clients qui glissent.
- Insérez une clause de réserve de propriété dans vos conditions générales de vente : pour être opposable en procédure collective, elle doit avoir été convenue par écrit au plus tard au moment de la livraison.
- Facturez sans délai et par étapes sur les longues prestations, plutôt qu'en une seule fois à la fin.
Réagir dès le premier retard
Dans un contexte de défaillances élevées, le premier jour de retard est une information. Une relance immédiate permet de distinguer très vite l'oubli, le litige et la difficulté de trésorerie. Le client qui manque de trésorerie paie d'abord les fournisseurs qui le suivent de près : être celui qui relance le lendemain de l'échéance, c'est passer en haut de la pile.
Si la difficulté est réelle, un échéancier court, formalisé par écrit, vaut mieux qu'une attente passive. Et tant que le retard n'est pas réglé, suspendre ou conditionner les nouvelles livraisons évite d'alourdir une créance déjà à risque.
Acquy : surveiller le risque client et relancer dès le premier jour
C'est le rôle d'Acquy dans votre gestion du poste client. Pour chaque client, vous disposez d'un score, d'un encours maximum recommandé et d'une veille BODACC en temps réel. Si un client entre en procédure collective, on ne le relance pas : on prépare la déclaration de créance, gratuite pour nos abonnés.
Sur le reste du portefeuille, des agents IA suivent chaque facture dès son émission, envoient un rappel avant l'échéance et relancent dès le premier jour de retard, par email, SMS, appel, messagerie vocale ou WhatsApp, dans votre ton. Les décisions qui vous reviennent, comme un échéancier hors de votre cadre, vous sont soumises avec le dossier complet.
Quand la relance ne suffit plus
Si un client en difficulté ne répond plus malgré la mise en demeure, le dossier peut être confié à une agence de recouvrement ou à votre avocat. Pour les abonnés Acquy, Acquy Recouvrement reprend le dossier avec tout l'historique, gratuitement : seuls les éventuels actes judiciaires sont facturés, au forfait annoncé à l'avance.
Sources
- Altares, étude « Défaillances et sauvegardes d'entreprises en France », 3e trimestre 2026 (publiée le 13 octobre 2026), via Légifiscal : legifiscal.fr
- Altares, étude 1er trimestre 2026 (14 avril 2026), via Banque des Territoires : banquedesterritoires.fr
- Sénat, proposition de loi n° 83 (2025-2026) visant à réduire les retards de paiement, citant les analyses de la Banque de France : senat.fr
- Code de commerce, articles L441-10 (délais de paiement), L622-17 (créances postérieures), L624-9 et L624-16 (revendication et réserve de propriété), L631-1 (cessation des paiements), R622-24 (déclaration de créances) : legifrance.gouv.fr
Questions fréquentes
Qu'est-ce qu'une défaillance d'entreprise ?
Dans les statistiques publiées en France, une défaillance correspond à l'ouverture d'une procédure de redressement ou de liquidation judiciaire, prononcée par le tribunal lorsque l'entreprise est en cessation des paiements. Les études d'Altares comptent à part les procédures de sauvegarde, ouvertes avant ce stade. Une défaillance n'est pas synonyme de disparition : un redressement peut aboutir à un plan de continuation ou à une cession.
Qu'est-ce que la cessation des paiements ?
C'est la situation d'une entreprise qui ne peut plus faire face à son passif exigible avec son actif disponible (article L631-1 du Code de commerce). Le dirigeant doit la déclarer au tribunal dans les 45 jours, sauf s'il a demandé l'ouverture d'une conciliation dans ce délai. Pour un fournisseur, le signe concret est un client qui ne règle plus ce qui est échu, faute de trésorerie et non par oubli.
Où trouver les chiffres officiels des défaillances d'entreprises ?
La Banque de France publie chaque mois le nombre de défaillances en cumul sur douze mois, avec un détail par secteur, taille et région. Altares publie une étude trimestrielle plus fine, quelques jours après la fin de chaque trimestre. Les deux séries peuvent différer légèrement, en raison de leurs dates d'arrêté et de leurs méthodes : comparez toujours une source avec elle-même d'une période à l'autre.
Un client en redressement doit-il payer les livraisons faites après le jugement ?
Oui. Les créances nées régulièrement après le jugement d'ouverture, pour les besoins de la procédure ou de la poursuite de l'activité, doivent être payées à leur échéance (article L622-17 du Code de commerce). À défaut, elles bénéficient d'un rang de paiement privilégié par rapport aux créances antérieures. Les factures antérieures au jugement, elles, doivent être déclarées dans les deux mois de sa publication au BODACC.